Réfaction du malus pour une 1ere immatriculation : obligation de renseigner le kilométrage du véhicule dans le SIV

Depuis le 1er mars 2025, la réfaction applicable au malus CO2 et au malus au poids de 10 % par année d’ancienneté du véhicule, pour la 1ere immatriculation en France d’un véhicule importé et/ou transformé, est remplacée par un coefficient forfaitaire de décote qui varie en fonction de l’ancienneté du véhicule (article L. 421-7-2 du CIBS). 

A compter du 1er janvier 2027, une réfaction additionnelle, comprise entre 1 % et 4,5 % peut être appliquée si le kilométrage du véhicule excède 20 000 km au moment de l’immatriculation. L’application de cette seconde partie de la réfaction, initialement votée dans la loi de finances pour 2025 avait été décalée en 2027 afin de permettre une évolution technique du SIV permettant de la prendre en compte.

Cette évolution technique est désormais engagée par les services de France Titre et sera opérationnelle au 01/01/2027.

Aussi, à compter du 1er janvier 2027, afin de pouvoir calculer la réfaction kilométrique, il sera obligatoire de renseigner le kilométrage du véhicule dans le SIV pour les opérations d’immatriculation suivantes (Formulaire web / concentrateur / France Titres) :

  • déclaration de cession
  • déclaration d’achat
  • changement de titulaire
  • transformation d’un Dériv VP en véhicule de tourisme
L’absence de renseignement du kilométrage du véhicule lors de la demande sera bloquant dans le SIV et l’opération d’immatriculation ne pourra pas être finalisée. 

Nous invitons les professionnels effectuant des démarches d’immatriculation, qu’ils soient habilités ou pas, à tenir compte de cette nouveauté à partir du 01/01/2027 afin de mener à bien les démarches.

Rappel du dispositif de la réfaction

Pour les véhicules introduits en France après avoir été acquis et immatriculés pour la première fois dans un autre pays à compter du 1er janvier 2008, le taux de la taxe (malus CO2 et/ou malus poids) est celui qui aurait été appliqué en France à la date de la première immatriculation si elle y avait été effectuée. Cette règle conduit également à appliquer aux véhicules d’occasion les exonérations et abattements applicables à la date de 1ere immatriculation du véhicule, que cette immatriculation soit intervenue en France ou à l’étranger.

Le propriétaire du véhicule bénéficie également d’une réduction supplémentaire au moment de le faire immatriculer en France.

Cette réduction supplémentaire, appelée « réfaction » est composé de deux coefficients :

1- Un coefficient forfaitaire de décote tenant compte de l’ancienneté du véhicule (en vigueur depuis le 01/03/2025)

Le montant de cette réduction se calcule en fonction de l’ancienneté du véhicule en mois (arrondie à l’unité supérieure), calculée à partir de la date de la première immatriculation hors de France du véhicule concerné, selon le tableau ci-dessous :
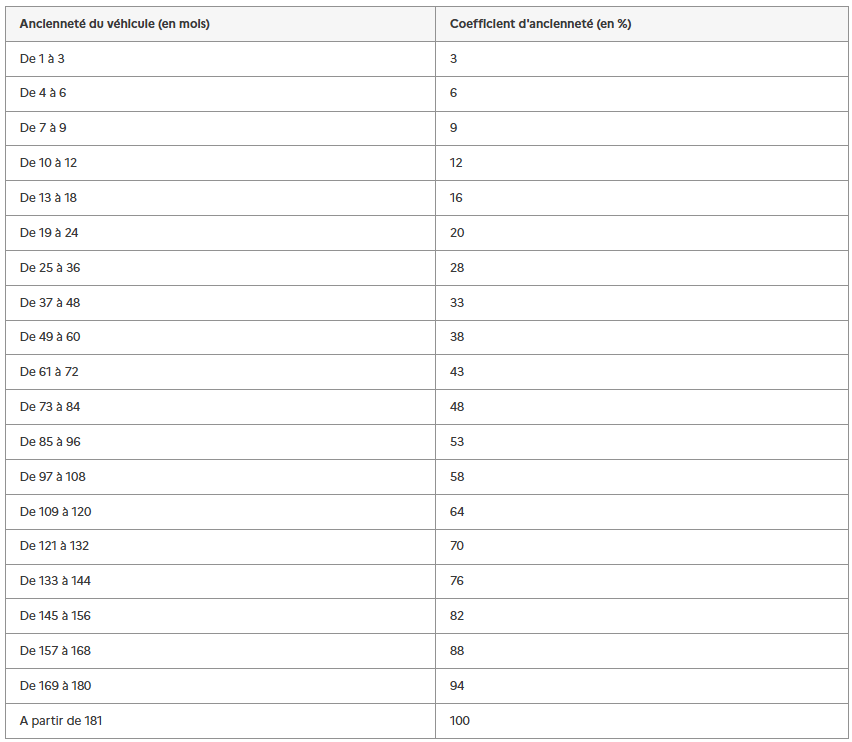

Le montant de la taxe est nul pour les véhicules dont la 1ere immatriculation est antérieure au 1er janvier 2015.

2- Un coefficient forfaitaire d’usage tenant compte du kilométrage du véhicule (applicable à partir du 01/01/2027)

A compter du 1er janvier 2027, le coefficient forfaitaire de décote s’enrichit d’une 2e composante tenant compte de l’usage du véhicule.

Le coefficient d’usage du véhicule s’entend du taux suivant, déterminé en fonction de la distance moyenne annuelle parcourue par le véhicule :
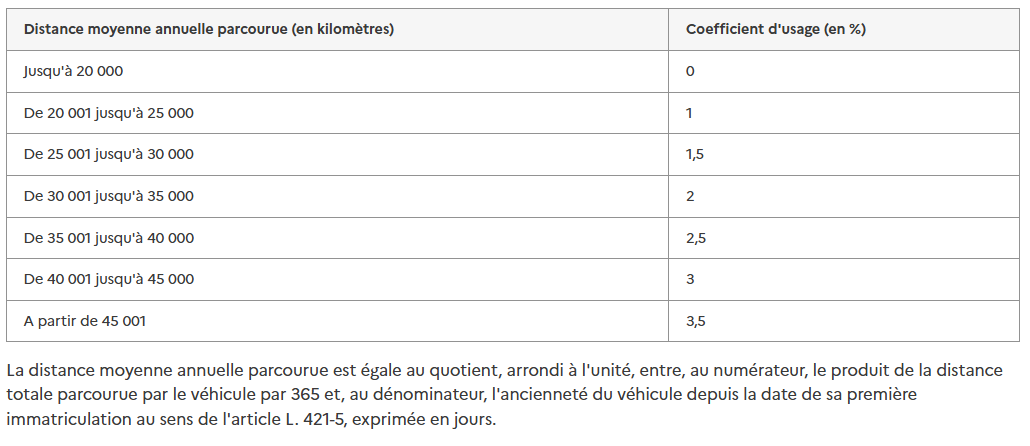
Pour l’application dans le SIV de cette 2e composante de la décote, il sera donc indispensable de renseigner le kilométrage du véhicule au moment de l’opération d’immatriculation.

Pour résumer :

Coefficient forfaitaire de décote en 2027 = coefficient d’ancienneté + coefficient d’usage
⇒ sachant que coefficient d’usage tient compte de la distance moyenne annuelle parcourue par le véhicule calculée ainsi : (distance totale parcourue par le véhicule x 365) / l’ancienneté du véhicule depuis la date de sa première immatriculation en jours.

Ce calcul sera réalisé directement dans le SIV. Le Simulateur service public sera également mis à jour pour tenir compte de la réfaction complète à compter du 1er janvier 2027.

 

Autres documents dans la même catégorie :

Professionnels non habilités au SIV : comment réaliser vos démarches d’immatriculation ?

Aide à l’achat ou à la location d’un véhicule électrique d’occasion à compter du 1er septembre 2026

Habilitation SIV : Publication des nouvelles conventions d’entreprise et d’établissement

Nouvelles conditions d’habilitation au SIV à compter du 1er août 2026

SIV : Vérification des mandats de prélèvement en cas d’échec d’une opération payante

SIV 2 : Les professionnels doivent fiabiliser leurs données bancaires

Coffre-fort numérique : Une obligation des professionnels habilités dans le cadre du SIV 2

Professionnels habilités : que faire en cas d’usurpation de vos accès SIV (habilitation – agrément)

Malus sur les véhicules polluants à compter du 1er janvier 2026

Vente de véhicules neufs : Recommandations fin d’homologation EURO 6EA

Rapport de la Direction Générale des Entreprises relatif à la demande de véhicules en France

TVA applicable aux achats de biens entre professionnels dans l’Union Européenne

Les plaques d’immatriculation WW et W garage deviennent roses

Les normes ISO pour les professionnels de l’automobile : Un gage de qualité et de confiance

Aide à l’achat d’un véhicule peu polluant : retour du leasing social à compter du 30 septembre 2025

Renouvellement du W Garage à partir du 1er novembre : le pas-à-pas de France Titres pour effectuer votre demande

Communication France Titres – Carte grise numérique

Communication SIV aux professionnels habilités à l’immatriculation – Changement URL Formulaire Web

Les mesures restrictives provisoires applicables aux véhicules équipés d’airbags Takata

Le dépôt-vente

Certificat provisoire WW : évolution des pièces justificatives pour les véhicules importés

Conditions d’habilitations au SIV entre le 1er août 2025 et le 1er août 2026

Aide à l’achat d’un véhicule peu polluant : Certificat CEE et prime au rétrofit

Conditions de circulation des véhicules sous déclaration d’achat

Bonus écologique : l’extranet BonusEco évolue à compter du 5 juin 2025

Malus sur certains véhicules d’occasion : report au 1er janvier 2027 et décryptage

HOP : L’association qui lutte contre l’obsolescence programmée

Giga-casting : Un procédé industriel aux implications multiples pour l’aval de la filière automobile

Bonus écologique & prime au rétrofit : actualisation des pièces justificatives à compter du 15 avril 2025

Malus sur les véhicules polluants à compter du 1er mars 2025

Nouvelles conditions d’agrément au SIV à compter du 1er janvier 2025

Aide à l’achat d’un véhicule peu polluant : bonus écologique et prime au rétrofit à partir du 2 décembre 2024

Alerte mails frauduleux SIV

Le mandataire automobile

Le devoir de conseil du vendeur et du réparateur

Frais de mise à la route et prestations annexes à la vente d’un véhicule

Immatriculation des 2/3 roues : prise en compte du contrôle technique dans le SIV

Véhicule en Déclaration d’Achat (DA) et assurance

Nouveau règlement GSR II obligatoire pour tous les véhicules neufs immatriculés à partir du 7 juillet 2024

Aide a l’achat d’un véhicule peu polluant : bonus écologique, prime a la conversion et prime au rétrofit à partir du 14 février 2024

Malus sur les véhicules polluants du 1er janvier 2024 au 28 février 2025

Circulation des véhicules lourds immatriculés en WW Provisoire

Aide à la location d’une voiture particulière électrique : fin du « leasing social »

Bonus écologique : score environnemental et liste des véhicules éligibles

Opérateur Qualifié Aménageur : quelle procédure pour aménager un véhicule neuf ?

Prolongation de 5 ans du règlement d’exemption automobile

L’habilitation au SIV

Aide a l’achat d’un véhicule peu polluant : bonus écologique, prime a la conversion et prime au rétrofit du 1er janvier 2023 au 14 février 2024

Malus sur les véhicules polluants 2023

Vente VO: affichage obligatoire sur le lieu de vente

Signalement de la non conformité d’un véhicule

Le quitus fiscal

Expérimentation d’un prêt à taux zéro pour l’achat d’un véhicule propre (PTZ-m)

Montée en version du SIV, problèmes techniques et alerte fraude

Nouveau règlement d’exemption des accords verticaux (relations constructeurs – distributeurs)

Habilitations SIV : Nouveau profil pour réaliser les réceptions nationales (PROFIL PRO RNAT)

Dépenses publicitaires pour la vente de véhicules : Obligation de déclaration de certaines entreprises

La DEB – déclaration d’échange de biens – est remplacée par un état statistique appelé EMEBI

Publicité en faveur des véhicules : Affichage de la classe d’émissions de CO2

Publicité en faveur des véhicules : obligation d’insérer un message promotionnel

TVA sur la marge en Europe : indices sur les fournisseurs à risque

Acquisition intracommunautaire de véhicules d’occasion et TVA sur la marge

Aide a l’achat d’un véhicule peu polluant : bonus écologique, prime a la conversion et prime au rétrofit du 15/08/22 au 31/12/22

Malus sur les véhicules polluants 2022

Nouveau portail ANTS au 11 octobre 2021

Vente de véhicules neufs : Recommandations fin de dérogation EURO 6D TEMP

ANTS : Nouveau module de paiement Payfip

Consultation des états de prélèvement dans le SIV (Système d’Immatriculation des Véhicules)

Fiche de situation administrative du véhicule (non gage)

Pièces et Biens d’occasion : conditions d’application de la TVA sur la marge

Malus sur les véhicules polluants 2021

Circulation à l’étranger des véhicules immatriculés en WW provisoire

Immatriculation des véhicules d’occasion importés avec dispense de quitus fiscal (PIVO)

Norme d’homologation WLTP

Conditions d’utilisation du W garage et démarches pour l’obtenir

Véhicules neufs à immatriculer avant le 31 août 2019

Utilisation du SIV et de l’ANTS

Gestion des archives des professionnels habilités au SIV

Attestation d’assurance et permis de conduire pour l’immatriculation des véhicules

Aide a l’achat d’un véhicule peu polluant : bonus écologique, prime a la conversion et prime au rétrofit du 1er janvier au 30 juin 2022

Tva sur les ventes de vehicules de demonstration

Vente VO : Développez votre business avec la garantie Self Control !

Vendre des vehicules d’occasion

Achat à distance de VO entre professionnels

Vente VO: la remise du rapport de contrôle technique

Mentions obligatoires sur les bons de commande de véhicule et les documents commerciaux

Le livre de police

Etiquette énergie

Information obligatoire du consommateur sur son droit de faire entretenir son véhicule hors réseau constructeur

Le certificat de qualite de l’air (crit’air)

Tva sur les ventes de vehicules neufs au sein de l’union europeenne

La vente hors reseaux constructeurs de vehicules neufs

retour à l’accueil de la base documentaire